Karmaşık Teşvik Yönetimi
Aynı anda birden fazla bölgesel, stratejik veya büyük ölçekli teşvik belgesini yönetin. Sistem, önce her belgenin yatırımdan elde edilen kazancını ayırır, diğer faaliyet kazancını seçtiğiniz belge önceliğine göre dağıtır ve kademeli kullanım stratejisiyle en avantajlı matrah dağılımını otomatik yapar.

7555 Akıllı Mevzuat Motoru
Sistem, başvuru (16.06.2025) ve belge (24.07.2025) tarihlerine göre eski / yeni hükümleri otomatik belirler. 32/A ve 32/C kısıtlarını 7555 sayılı kanuna %100 uyumlu şekilde denetler.
Hesap Bazlı Otomatik Matrah Türetme
600/601/602 hesap gruplarından ihracat ve imalat segment matrahlarını otomatik hesaplar. Boş bıraktığınız alanları mizan verisinden türetir; manuel giriş zorunluluğunu minimize eder.
SHA-256 Onaylı Raporlama
YMM tasdik raporuna hazır, mühürlü ve doğrulanabilir detay tabloları anında oluşturun. Her hesaplama SHA-256 parmak izi ile güvence altına alınır.

Tüm Teşvik Portföyünüz Tek Ekranda
Kaç şirketin kaç belgesi var, toplam YKT havuzu ne kadar, ne kadarı kullanıldı, ne kadarı kaldı — hepsini tek panelden görün. Belge bazında kullanım yüzdeleri ve son dönem raporlarına anında erişin.

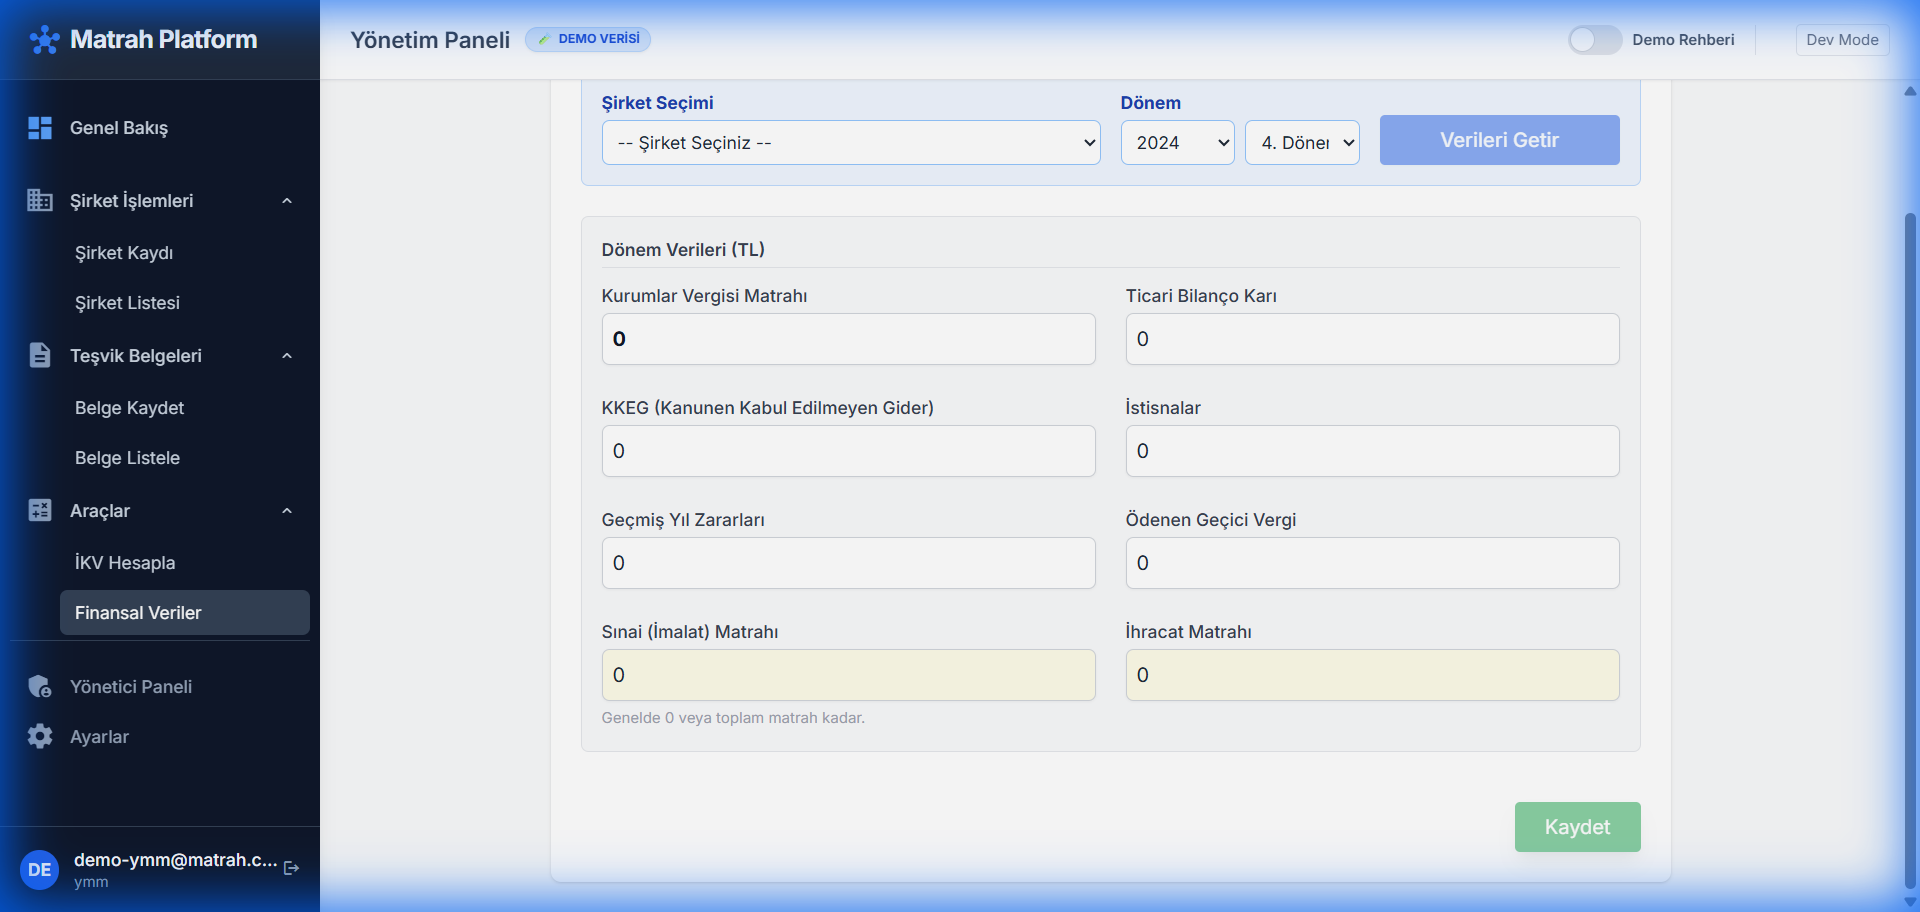
Akıllı Finansal Veri Girişi
KV matrahı, ihracat ve imalat segment bazlarını, ödenen geçici vergiyi ve istisna/indirimleri tek formda girin. Sistem doldurulmamış alanları hesap grubu verilerinden otomatik türetir.
Anlık Hesaplama & Uyumluluk Denetimi
Ödenecek kurumlar vergisini saniyeler içinde hesaplayın. Mevzuat uyumluluk kontrolleri, 32/C asgari vergi hesabı ve belge bazında dağıtım sonucu tek ekranda görünür.

Segment Bazlı Çok Oranlı YKT
KVK 32/7 (ihracat, -%5) ve 32/8 (imalat, -%1) indirimlerini uyguladıktan sonra her gelir segmentını kendi oranıyla ayrı ayrı hesaplar. Aynı matrahın 32/A ile birlikte 32/7 veya 32/8’e de yazılmasını (sıfırlama kuralı) otomatik engeller.
Eski ve Yeni Teşvik Belgeleri
2012/3305 kapsamındaki eski belgeler ile 9903 sayılı Karar kapsamındaki Teknoloji Hamlesi, Stratejik Hamle, Öncelikli ve Hedef Yatırımlar programı belgeleri aynı şirkette birlikte izlenir. Hesapta belgede yazılı YKO ve VİO esas alınır; 2017–2022 imalat harcamalarına uygulanan dönemsel artırım (2012/3305 Geçici Madde 8: YKO +15 puan, VİO %100) gibi oranlar belgedeki değerlerle girilir.
Bölgesel ve Sektörel
Teşvik Kaşifi
Yatırımınızın hangi bölgede, hangi desteklerden yararlanabileceğini bilmiyor musunuz? ikvhesap.com, Türkiye'deki tüm il, ilçe ve sektör bazlı teşvik parametrelerini içinde barındırır.
40.000+
Mekanik Parametre
Uçtan Uca
Dijital Denetim
Açıklanabilir Vergi Hesabı
Mali müşavirler ve YMM'lerin "neden bu sonuç?" sorusunu cevaplayan 5 panel: hesabı yalnızca yapmaz, mevzuata dayalı şeffaf gerekçesini de gösterir.
Hesaplama Notu — 3 Katmanlı Açıklama
Her hesaplama sonucu için plain Türkçe gerekçe: matrah girişi → TBK/KKEG kompozisyonu → f.1/f.3c değerlendirmesi → sonuç. Sınır tetiklendiğinde "Neden Kullanamadım?" mesajı ayrı gösterilir. Mevzuat dayanağı opsiyonel toggle.
Sertifika Bazlı Dağıtım Raporu
Çok belgeli hesaplamalarda her sertifikanın hangi matrahı aldığı, hangi sınırın bağladığı, ne kadar fayda kullandığı tek tabloda. f.1 (işletme dönemi) ve f.3/c (yatırım dönemi) kanal etiketleri renklendirilmiş.
| Belge | Kanal | Matrah | Kullanılan |
|---|---|---|---|
| b8241a70 | f.3/c | 43.333.400 | 10.833.350 |
| 168e45b4 | f.3/c | 0 | 0 |
32/C Asgari Kurumlar Vergisi Şeffaflığı
KVK 32/C asgari vergi kontrolü artık tek satır değil, tam akış: Matrah → %10 Taban → Mahsuba Konu İndirimler → max(Normal, Asgari) karar mantığı. Cutoff öncesi/sonrası YKT ayrımı net görünür.
Geçici Vergi Mutabakat Ekranı
Yıllık beyanname ile 1.-4. dönem geçici vergi beyanları arasındaki tutarlılık otomatik kontrol edilir. Kümülatif matrah, ödenen GV ve kullanılan YKT yan yana; tutarsızlık olduğunda amber uyarı.
| Dönem | Matrah | Ödenen GV |
|---|---|---|
| Yıllık | 216.6M | 49.8M |
| 1. Geçici | 10.0M | 8.9M |
| 2. Geçici | 46.7M | 9.8M |
| 3. Geçici | 53.9M | 11.3M |
Yıllık Fiili Yatırım Harcaması Takibi
Sertifika düzenleme formunda her yıl için fiili gerçekleşen yatırım tutarını ve kümülatif toplamı kaydedin. Motor bu veriyi hak edilen katkı tutarı (harcama × YKO) hesabında otomatik kullanır.
Toplam harcama belge tutarını aşarsa revize kaydı istenir; tevsi yatırımlarında oranlama için Toplam ATİK de buradan izlenir.
| Yıl | Yıllık Gerçekleşen | Kümülatif |
|---|---|---|
| 2024 | 10.600.000 | 10.600.000 |
| 2025 | 11.100.000 | 21.700.000 |
| 2026 | 3.200.000 | 24.900.000 |
| TOPLAM | 24.900.000 | hak edilen katkı tabanı |
Excel'de Kurulamayan Kurallar, Motorda Hazır
Terkin, revize belgelerde asgari vergi, iki ayrı %50 havuz ve beyannameye aktarım: yıllar boyunca devreden bakiyeyi etkileyen kurallar tek kayıtta birlikte işler.
Vergi Borçlarından Terkin (KVK 32/A-8)
Hak kazanılan katkı tutarının diğer vergi borçlarından terkini belge bazında kaydedilir. 1/1/2022'den itibaren yapılan harcama × YKO tabanının %10'u ve her talepte kalan tutarın yarısı sınırı otomatik denetlenir; terkin edilen tutarın iki katı bakiyeden düşülür, 9903 belgelerinde 10 hesap dönemi sonrası terkin engellenir. Terkinler raporda ayrı satırda yer alır.
Revize Belgede Asgari Kurumlar Vergisi
02.08.2024'ten önce alınıp sonradan revize edilen belgelerde asgari vergiden düşülebilecek tutar, 25 Seri No'lu KVGT'deki 1. veya 2. yönteme göre ayrılır; yöntem şirket bazında seçilir. Asgari vergi bağladığında kullanılan katkı bakiyeye geri yazılmaz.
İki Ayrı %50 Havuz ve Kademeli Kullanım
Yeni hükümlere tabi belgelerde diğer faaliyet kazancı ve yatırımdan elde edilen kazanç, toplam katkının ayrı %50 paylarını yıllar boyunca kümülatif kullanır; 4 yıllık dönem kapanınca kullanılmayan pay yatırım kazancına devreder. Tevsi yatırımlarında kazanç ATİK oranıyla ayrılır, her dilim kendi oranıyla indirime girer.
Vergi Yükü Tablosu ve Beyannameye Aktarım
Farklı oranlarla vergilenen matrah dilimleri (indirimli, ihracat, üretim, genel) ve toplam vergi yükü tek tabloda; beyannamenin indirimli kurumlar vergisi bölümüne aktarılacak tutarlar dönem bazında hazır gelir.
Beyanname Öncesi Kontrol
Hesaplamadan önce eksik ve tutarsız veri yakalanır: tevsi belgesinde ATİK eksikliği, tamamlanma dönemine ait kayıt yokluğu, belge tutarını aşan harcama, eksik endeksleme oranı, halka arz süresi gibi durumlar uyarı olarak listelenir.
Kendi YMM Tasdik Raporu Metinleriniz
Raporun başlıkları, YMM görüşü, imza alanları ve yasal uyarı gibi varsayılan metinleri kendi üslubunuza göre düzenleyin; PDF önizlemesiyle kontrol edin, tek tıkla varsayılana geri dönün. Business ve Enterprise paketlerinde.